Yükseköğretim Kanunu (2547) Uyarınca Öğretim Elemanlarına Uygulanacak Aylıktan veya Ücretten Kesme Cezası ile İtiraz ve Dava Yolları

Üniversitelerde görev yapan akademisyenlerin sıklıkla karşılaştığı disiplin süreçlerinden biri olan “aylıktan kesme cezası”, hukuki sonuçları ve memurun özlük haklarına olan doğrudan etkisi sebebiyle son derece hassas yönetilmesi gereken bir idari işlemdir. Kariyeriniz, maddi haklarınız ve hatta yöneticilik sıfatınız açısından telafisi güç zararlar doğurabilen bu süreci, bir idare hukuku avukatı gözüyle ve en güncel Danıştay içtihatları çerçevesinde tüm boyutlarıyla ele aldık.

Aylıktan veya Ücretten Kesme Cezası Nedir?

2547 sayılı YÖK Kanunu Madde 53’e göre aylıktan veya ücretten kesme cezası; disiplin suçu işleyen öğretim elemanının brüt aylığından veya ücretinden 1/30 ile 1/8 oranları arasında kesinti yapılmasıdır. Devlet üniversitelerinde aylıktan, vakıf üniversitelerinde ise ücretten kesinti şeklinde uygulanır.

Bir disiplin soruşturması neticesinde uygulanan bu ceza, sadece maddi bir kayıp anlamına gelmez; aynı zamanda sicilinize işlenerek gelecekteki akademik görevlendirmeleriniz için de olumsuz bir referans teşkil eder. Bu nedenle sürecin en başından itibaren titizlikle takip edilmesi esastır.

Hangi Fiiller Maaş Kesintisi Cezasının Verilmesini Gerektirir?

2547 sayılı kanun disiplin cezaları kapsamında aylıktan kesme gerektiren fiiller; mazeretsiz göreve geç gelmek, izinsiz ders telafisi yapmak, kuruma ait araçları özel işlerde kullanmak veya usulüne uygun verilen görevleri kasten yerine getirmemektir. İlgili fiiller Madde 53/b bendinde açıkça sayılmıştır.

Kanun koyucu, hangi eylemlerin bu cezayı gerektireceğini tek tek saymış olsa da, uygulamada amirlerin yoruma açık ve muğlak ifadelerle akademisyenleri suçladığına şahit olmaktayız. Bir fiilin karşılığında disiplin cezası verilebilmesi için olayın her türlü şüpheden uzak, somut delillerle ispatlanmış olması şarttır.

Aylıktan Kesme Oranları (1/30 ile 1/8) Neye Göre Belirlenir?

Disiplin amiri veya kurulu, YÖK aylıktan kesme cezası oranını belirlerken (1/30 ile 1/8 arası) akademisyenin geçmiş hizmetlerini, sicilini ve fiilin ağırlığını dikkate almalıdır. Kesinti brüt aylık üzerinden yapılır. Alt veya üst sınırdan ceza tayini objektif gerekçelere dayanmalıdır.

İdare hukukunda Ölçülülük İlkesi gereğince idarenin uyguladığı yaptırım, fiilin ağırlığıyla orantılı olmalıdır. İyi sicile sahip bir akademisyene alt sınır (1/30) yerine doğrudan üst sınırdan (1/8) ceza verilmesi ve bunun gerekçelendirilmemesi, idari işlemin iptali davasında en güçlü iptal sebeplerinden biridir.

Devlet ve Vakıf Üniversitelerinde Aylık ve Ücretten Kesme Farkları Nelerdir?

Öğretim görevlisi ücretten kesme iptal davası süreçlerinde uygulanan kurallar kuruma göre değişir. Devlet üniversitelerinde kamu hukukuyla “aylıktan kesme”, vakıf üniversitelerinde iş sözleşmesi çerçevesinde “ücretten kesme” uygulanır, ancak her ikisinde de ana dayanak ve usuller 2547 sayılı Kanun Madde 53’tür.

Uygulamadaki temel farklılıkları daha iyi anlamak adına aşağıdaki karşılaştırmalı tabloyu inceleyebilirsiniz:

Karşılaştırma Kriteri Devlet Üniversitesinde Aylıktan Kesme Vakıf Üniversitesinde Ücretten Kesme
Mevzuat Dayanağı 2547 Sayılı Kanun & 657 Sayılı Kanun (Kıyas) 2547 Sayılı Kanun & 4857 Sayılı İş Kanunu
Kesinti Matrahı (Tutar) Kanuni Brüt Aylık (Tüm ek ödemeler hariç tutularak hesaplanır) Sözleşmedeki Brüt Ücret
Kararı Vermeye Yetkili Disiplin Amiri/Kurulu Dekan, Enstitü Müdürü veya Rektör Vakıf Yükseköğretim Kurumu İlgili Dekanı/Müdürü/Rektörü

Not: “Brüt Aylık”, akademisyenin eline geçen net maaş değil, vergi ve kesintiler öncesi brüt rakamdır. Bu oranın yanlış hesaplanması durumunda da maddi yönden itiraz mümkündür.

Aylıktan Kesme Cezasına İtiraz Nereye ve Kaç Gün İçinde Yapılır?

Maaş kesintisi cezası itiraz süreci, amirin veya kurulun verdiği kararın ilgiliye tebliğinden itibaren işler. Disiplin cezasına karşı 7 gün içinde Üniversite Disiplin Kuruluna itiraz edebilir veya doğrudan İdare Mahkemesinde 60 gün içinde idari işlemin iptali davası açabilirsiniz (Madde 53).

Hak kaybına uğramamak adına kanunda öngörülen hak düşürücü sürelere riayet etmek hayati önem taşır. Sürelerin kaçırılması, davanızın esastan incelenmeden usulden reddedilmesine yol açar. Önemle altını çizmek istediğimiz süreler şunlardır:

  • En az 7 günlük savunma süresi: Soruşturma aşamasında, savunmanızı hazırlamanız için tarafınıza bildirim yapıldığı günden itibaren en az 7 gün süre tanınmak zorundadır. Bu süre verilmeden ceza kesilmesi kesin bir iptal nedenidir.

  • 7 günlük itiraz süresi: Kararın size resmi olarak tebliğ edildiği tarihi takip eden günden itibaren 7 gün içinde Üniversite Disiplin Kuruluna (bir üst kurula) itiraz dilekçesi sunulmalıdır.

  • 60 günlük idari dava açma süresi: İtirazınızın reddedildiği veya cevap verilmeyerek zımnen reddedildiği tarihten itibaren ya da hiç itiraz etmeden doğrudan karar tebliğinden itibaren 60 gün içinde İdare Mahkemesinde iptal davası açılmalıdır.

(İdari Yargılama Usulü Kanunu gereği dava, kararı veren idarenin bulunduğu yerdeki İdare Mahkemesinde açılır.)

📌 Sıkça Sorulan Sorular (S.S.S. / FAQ)

1. Aylıktan kesme cezası alan öğretim üyesi bölüm başkanı veya dekan olabilir mi? Cevap: Hayır olamaz. 2547 sayılı Yükseköğretim Kanunu’nun 53. maddesi (f bendi) gereğince; aylıktan veya ücretten kesme cezası, kademe ilerlemesinin durdurulması veya meslekten çıkarma cezası alanlar, rektör, dekan, enstitü müdürü, yüksekokul müdürü veya bölüm başkanı gibi yöneticilik görevlerine atanamazlar. Mevcut görevleri varsa bu yöneticilik görevleri kendiliğinden düşer. (İdare Mahkemesinde iptal davası kazanılırsa tüm haklar geriye dönük iade edilir).

2. İptal davası kazanılırsa kesilen maaş faiziyle birlikte geri alınır mı? Cevap: Kesinlikle evet. İdare hukukunda iptal kararları, işlemi tesis edildiği andan itibaren (geçmişe yürürlü olarak) ortadan kaldırır. İdare Mahkemesinde açılan iptal davasının kazanılması halinde, tarafınızdan haksız yere kesilen 1/30 ile 1/8 oranındaki tüm tutarlar, kesinti tarihinden itibaren işleyecek yasal faizi ile birlikte üniversiteden (idareden) tahsil edilerek size iade edilir.

3. Disiplin amiri 1/8 gibi en üst sınırdan kesinti yaparken gerekçe göstermek zorunda mıdır? Cevap: Evet, zorundadır. Danıştay içtihatlarına ve ölçülülük ilkesine göre; disiplin amiri alt sınırı (1/30) bırakıp doğrudan cezanın en üst sınırından (1/8) ceza tesis ediyorsa, bunu yasal, mantıklı ve objektif gerekçelere dayandırmak zorundadır. Aksi takdirde verilen disiplin cezası, idari işlemin “sebep” ve “maksat” unsurları yönünden hukuka aykırı bulunarak mahkeme tarafından iptal edilecektir.

Uyarı: Bu yazı, akademisyenlerin karşılaştığı disiplin hukuku süreçlerine dair bilgilendirme amacıyla hazırlanmıştır. Disiplin soruşturmaları ve idari dava süreçleri sıkı şekil şartlarına ve sürelere bağlı olduğundan, telafisi güç zararlar yaşamamak adına sürecin başından itibaren uzman bir idare hukuku avukatı ile ilerlemeniz tavsiye edilir.
Yükseköğretim Kanunu (2547) Uyarınca Uyarma ve Kınama Cezası, İtiraz ve Dava Yolları

Akademik kariyer basamaklarını tırmanan bir öğretim elemanı için özlük dosyası büyük önem taşır. Üniversite disiplin mevzuatında en hafif yaptırımlar gibi görünse de, akademik sicile işlediği ve özellikle doçentlik gibi akademik yükselmelerde jürilerin önüne çıktığı için “Uyarma ve Kınama” cezaları, hukuki mücadelenin en çok verildiği alanlardan biridir.

Uzun yıllara yayılan akademik emeğinizin basit usul hataları veya haksız idari işlemlerle zedelenmemesi adına, disiplin süreçlerine ve hukuki haklarınıza hakim olmanız hayati önem taşır. Bu rehberde, bir akademisyen olarak haksız yere disiplin cezası aldığınızda izlemeniz gereken itiraz ve idari yargı yollarını adım adım inceleyeceğiz.

Üniversite Öğretim Elemanlarına Uyarma ve Kınama Cezası Nedir?

2547 sayılı YÖK Kanunu Madde 53’e göre uyarma cezası; öğretim elemanına görevinde ve davranışlarında daha dikkatli olması gerektiğinin yazı ile bildirilmesidir. Kınama cezası ise, görevinde ve davranışlarında kusurlu bulunduğunun yazı ile bildirilmesidir.

Hukuki sonuçları itibarıyla her iki ceza da akademisyenin özlük dosyasına (akademik siciline) doğrudan işlenir. Bir öğretim görevlisi kınama cezası veya uyarma cezası aldığında, bu durum sadece mevcut görevini değil, gelecekteki akademik atanma kriterlerini, proje yöneticiliklerini ve idari görevlendirmelerini de gölgeleyebilir. Bu nedenle cezanın haksız olduğu düşünülüyorsa, vakit kaybetmeden hukuki yollara başvurulmalıdır.

Hangi Fiiller Uyarma ve Kınama Cezasının Verilmesini Gerektirir?

2547 sayılı Kanun Madde 53 uyarınca uyarma cezası mesaiye özensizlik veya görevde dikkatsizlik gibi hafif kusurlar için öngörülür. Kınama cezası ise amirine saygısızlık, görevini kusurlu yapma veya mevzuata aykırı hareket etme gibi daha ağır fiiller için verilir.

Uyarma ve kınama cezaları arasındaki ince çizgiyi ve kanunda belirtilen tipik disiplin suçlarını aşağıdaki tabloda net bir şekilde görebilirsiniz:

KınamaKusurlu Davranış (Bilinçli İhmal, İhlal veya Saygısızlık)Görev sırasında amire hal ve hareketiyle saygısızlık etmek, hizmet dışında resmi sıfatın gerektirdiği itibar ve güven duygusunu sarsacak nitelikte davranışlarda bulunmak, görevi kusurlu yerine getirmek.

Ceza Türü Fiilin Ağırlık Derecesi Kanundaki Tipik Örnek Fiiller (2547 Sayılı Kanun Madde 53)
Uyarma Dikkatsizlik ve Özensizlik (Kasıtsız İhmal veya Basit Kural İhlali) Kanun, tüzük, yönetmeliklere göre verilmesi gereken bilgi ve belgeleri eksik vermek veya zamanında vermemek, mesai saatlerine özensiz uymak, görevi tam yerine getirmemek.

Disiplin Amiri Soruşturma Yapmadan Doğrudan Ceza Verebilir mi?

Hayır. 2547 sayılı YÖK Kanunu Madde 53 kapsamındaki mevzuata göre disiplin amiri (Dekan, Rektör vb.), usulüne uygun bir disiplin soruşturması başlatmadan ve bağımsız bir soruşturmacı atamadan doğrudan ceza veremez.

Akademik camiada sıkça karşılaşılan usul hatalarının başında doğrudan savunma istenmesi gelir. Hukuka uygun bir sürecin işletilebilmesi için öncelikle yetkili disiplin amiri tarafından resmi bir 2547 disiplin soruşturması açılmalı ve olayı objektif biçimde inceleyecek bir “Soruşturmacı” atanmalıdır. Soruşturmacı, lehinize ve aleyhinize olan tüm delilleri toplamakla yükümlüdür. Bu aşamada en kritik usul kuralı ise savunma hakkıdır. Savunma alınmadan verilen her türlü ceza, idari işlemin iptali sebebi sayılır.

Soruşturma aşamasında süreler son derece kritiktir:

  • En Az 7 Günlük Savunma Süresi: Hakkınızda yürütülen soruşturmada, iddia edilen fiillere karşı sağlıklı bir şekilde savunma yapabilmeniz ve delillerinizi sunabilmeniz için size en az 7 günlük savunma süresi verilmesi zorunludur. Bu süre verilmeden veya süre dolmadan ceza tayin edilmesi açık bir hukuka aykırılıktır.

Uyarma ve Kınama Cezasına Nereye ve Kaç Gün İçinde İtiraz Edilir?

2547 sayılı Kanun Madde 53 hükümlerine göre, verilen disiplin cezasına karşı kararın tebliğinden itibaren 7 gün içinde üniversite disiplin kuruluna (veya yetkili yönetim kuruluna) itiraz edilmelidir. İtiraz reddedilirse idari yargı (dava) yolu açılır.

Disiplin cezası size tebliğ edildiği an, hukuki saat işlemeye başlar. YÖK uyarma cezası itiraz ve dava süreçleri, hak düşürücü sürelere tabi olduğundan telafisi güç zararlar doğmaması adına titizlikle takip edilmelidir. Hak arama sürecinizdeki kritik aşamalar ve süreler şunlardır:

  • 7 Günlük İtiraz Süresi: Kararın size yazılı olarak tebliğ edildiği tarihten itibaren 7 gün içinde disiplin kuruluna veya ilgili Üniversite Yönetim Kuruluna (kararı veren makama göre değişiklik gösterir) itiraz hakkınızı kullanmalısınız.

  • 60 Günlük İdari Dava Açma Süresi: Kurula yaptığınız itirazınızın açıkça veya yasal süresi içinde cevap verilmeyerek (zımnen) reddedilmesi halinde, ret işleminin size tebliğinden itibaren 60 gün içinde İdare Mahkemesinde uyarma cezası iptal davası (veya kınama iptal davası) açılması gerekmektedir.

Önemli Not: Hukuka aykırı cezanın kaldırılması için İdare Mahkemesi nezdinde açılacak idari işlemin iptali davası, özlük haklarınızın korunmasında en kesin güvencedir.

📌 Sıkça Sorulan Sorular (S.S.S.)

Soru 1: Uyarma ve kınama cezası alan bir akademisyen doçentliğe başvurabilir mi? Cevap: Evet, mevzuatımıza göre uyarma veya kınama cezası almış olmak, doçentlik başvurusu yapmaya doğrudan yasal bir engel teşkil etmez. Ancak doçentlik jürisi değerlendirmelerinde, özellikle etiğe aykırı veya görevde ağır kusur sayılan bir fiilden kaynaklı ceza alınmışsa, akademik teamüller gereği olumsuz kanaat oluşabilir. Bu nedenle özlük dosyasındaki hukuka aykırı cezaların iptal davası ile temizlenmesi kariyeriniz için büyük önem taşır.

Soru 2: Disiplin cezası akademik sicilden (özlük dosyasından) ne zaman silinir? Cevap: Yükseköğretim mevzuatında açık bir hüküm bulunmadığından Devlet Memurları Kanunu (DMK Madde 133) kıyasen uygulanmaktadır. Buna göre; uyarma ve kınama cezalarının özlük dosyasından silinmesi için cezanın uygulanmasından itibaren 5 yıl geçmesi gerekmektedir. 5 yıllık süre zarfında başka bir ceza almayan akademisyen, atamaya yetkili amire başvurarak cezanın akademik sicilinden silinmesini talep edebilir.

Soru 3: Uyarma cezasına itiraz etmeden doğrudan idare mahkemesinde dava açılabilir mi? Cevap: Evet. İdari yargılama usulünde, kural olarak üst makamlara itiraz yapılması ihtiyaridir (isteğe bağlıdır). Yani, 7 günlük yasal kurum içi itiraz sürecini tüketmeden de, disiplin cezası kararının size tebliğ edildiği tarihten itibaren doğrudan 60 gün içerisinde İdare Mahkemesinde iptal davası açabilirsiniz. Ancak kuruma itiraz, sorunu mahkeme aşamasına taşımadan ve dava masrafı yapmadan çözme şansı verdiği için pratikte uzmanlarca sıklıkla tavsiye edilmektedir.

Yükseköğretim Kanunu (2547) Uyarınca Üniversite Öğretim Mesleğinden Çıkarma Cezası ve İptal Davası

Akademik kariyer, uzun yıllar süren yoğun bir emeğin ve entelektüel birikimin sonucunda inşa edilir. Ancak, bu süreçte karşılaşılabilecek hukuka aykırı bir disiplin soruşturması, bir akademisyenin tüm mesleki geleceğini tehlikeye atabilir. İdare hukuku alanında uzman bir bakış açısıyla hazırladığımız bu makalede, akademisyenlerin en sık karşılaştığı ağır yaptırımlardan biri olan üniversite öğretim mesleğinden çıkarma cezasını, YÖK ve Danıştay içtihatları ışığında tüm hukuki boyutlarıyla ele alıyoruz.

Üniversite Öğretim Mesleğinden Çıkarma Cezası Nedir?

2547 sayılı Yükseköğretim Kanunu Madde 53 uyarınca üniversite öğretim mesleğinden çıkarma cezası; akademik personelin, bir daha vakıf veya devlet üniversitesi fark etmeksizin Türkiye’deki hiçbir yükseköğretim kurumunda akademik kadroda görev alamayacak şekilde meslekten ihraç edilmesini ifade eden ağır bir yaptırımdır.

Bu ceza, bir akademisyene verilebilecek en ağır idari cezalardan biridir. Bu kararın alınabilmesi için fiilin şüpheye yer bırakmayacak derecede somut delillerle kanıtlanması gerekir. İşlemin hukuka aykırı tesis edildiği durumlarda, vakit kaybetmeksizin idari yargı yoluna başvurularak YÖK disiplin cezası iptali talep edilmelidir.

Hangi Fiiller Öğretim Mesleğinden Çıkarma Cezasının Verilmesini Gerektirir? (İntihal vb.)

2547 sayılı Kanun Madde 53 kapsamında bu cezayı gerektiren başlıca fiiller; akademik çalışmalarda başkalarının özgün eserlerini atıf yapmadan kendi eseri gibi sunmak (intihal) ve atama ile yükselme süreçlerinde gerçeğe aykırı, sahte belge düzenlemektir.

İntihal disiplin cezası, Danıştay kararlarında da sıkça vurgulandığı üzere, yalnızca kasten ve bilerek yapılan “bilgi hırsızlığı” durumlarında meslekten ihraç sonucunu doğurmalıdır. Basit atıf hataları, şekil eksiklikleri veya özensizlik halleri intihal kapsamında değerlendirilemez ve bu tür eylemler meslekten çıkarma cezasını orantısız kılar.

“Üniversite Öğretim Mesleğinden Çıkarma” ile “Kamu Görevinden Çıkarma” Arasındaki Farklar Nelerdir?

İki ceza sıklıkla karıştırılsa da hukuki sonuçları farklıdır. 2547 sayılı Kanun Madde 53’e göre öğretim mesleğinden çıkarma cezası kişinin sadece akademik kariyerini sonlandırırken, kamu görevinden çıkarma cezası bireyin devletteki tüm memuriyet statüsünü ortadan kaldırmaktadır.

Aşağıdaki tabloda, bu iki cezanın Danıştay içtihatları ve YÖK mevzuatı çerçevesindeki temel farkları özetlenmiştir:

Savunma Hakkı ve Disiplin Soruşturması Usulü

2547 sayılı Kanun Madde 53 uyarınca, disiplin soruşturmalarında usule sıkı sıkıya uyulmalıdır. Akademisyene hakkındaki iddialar somut bir şekilde bildirilmeli, yasal savunma süresi tanınmalı ve tüm deliller objektif olarak toplanarak adil bir süreç yürütülmelidir.

Soruşturma usulündeki hatalar, idari işlemin şekil yönünden hukuka aykırı olması anlamına gelir ve iptal davasında en güçlü gerekçeleri oluşturur. Bu süreçte dikkat edilmesi gereken kritik yasal kurallar ve süreler şunlardır:

  • Soruşturma açma ve ceza verme zamanaşımı: Disiplin amirlerinin disiplin cezasını gerektiren fiil ve halleri öğrendikleri tarihten itibaren 6 ay içinde soruşturmaya başlanması zorunludur. Aksi takdirde ceza verme yetkisi zamanaşımına uğrar. Ayrıca, fiilin işlendiği tarihten itibaren 2 yıl geçtikten sonra hiçbir şekilde disiplin cezası verilemez.

  • En az 7 günlük savunma süresi: Soruşturma aşamasında, isnat edilen suçun tüm delilleriyle birlikte akademisyene tebliğ edilmesi ve savunmasını hazırlaması için yasal olarak en az 7 günlük savunma süresi tanınması emredici bir kuraldır. Süre verilmeden veya eksik bildirimle alınan cezalar doğrudan iptal sebebidir.

  • Soruşturmacının Tarafsızlığı: Soruşturmayı yürüten komisyon üyelerinin, hakkında soruşturma açılan akademisyenden akademik unvan olarak daha alt kademede olmaması ve husumetinin bulunmaması gerekir.

Meslekten Çıkarma Cezasına Karşı İptal Davası Hangi Mahkemede Açılır?

Akademisyen ihraç davası olarak da bilinen YÖK disiplin cezası iptali davası, cezayı veren idari merciin (YÖK) bulunduğu yerdeki İdare Mahkemesinde açılır. İşlemin uygulanmasıyla doğacak telafisi güç zararları engellemek için doğrudan yürütmenin durdurulması istenmelidir.

Dava açarken dikkat edilmesi gereken en hayati nokta, yasal dava açma süresidir:

  • Dava açma süresi: Ceza işleminin iptali için, YÖK Yüksek Disiplin Kurulu kararının tebliğinden itibaren İdare Mahkemesinde dava açmak için geçerli olan 60 günlük hak düşürücü dava açma süresi kesinlikle kaçırılmamalıdır. Dava süresinin kaçırılması, ne kadar haklı olursanız olun mahkemenin esasa girmeden davayı reddetmesine (süre yönünden ret) sebep olur.

İdare mahkemesine sunulacak dava dilekçesinde işlemin yetki, şekil, sebep, konu ve maksat unsurları yönünden sakatlıkları; orantısızlık ilkesi ve Danıştay kararları ekseninde titizlikle işlenmelidir. Meslekten ihraç, telafisi güç zarar şartını doğrudan taşıdığı için mahkemeden ivedilikle yürütmenin durdurulması talep edilmeli, böylece dava sonuçlanana kadar akademisyenin görevine devam edebilmesi sağlanmalıdır.

Sıkça Sorulan Sorular (S.S.S.)

İntihal (plagiarism) yapmanın cezası doğrudan meslekten çıkarma mıdır? Her alıntı hatası veya benzerlik intihal sayılmaz. Danıştay, intihalin (başkasının eserini kasten kendi eseri gibi sunma) bilinçli ve ağır bir kusur olmasını arar. Özensizlik sonucu oluşan atıf eksikliklerinde doğrudan öğretim mesleğinden çıkarma cezası verilmesi, idare hukukundaki “ölçülülük” ilkesine aykırıdır ve iptale tabidir.

Vakıf üniversitesindeki akademisyenler için de 2547 sayılı YÖK Kanunu mu uygulanır? Evet. Vakıf üniversitelerinde çalışan akademik personelin disiplin işlemleri ve özlük hakları doğrudan 2547 sayılı Yükseköğretim Kanunu’na (Özellikle Madde 53’e) tabidir. Bu sebeple, vakıf üniversitesinde görevli bir akademisyene verilecek meslekten ihraç cezası da İş Hukuku kurallarına göre değil, İdare Hukuku ve YÖK mevzuatı kurallarına göre tesis edilir ve iptali idari yargıda aranır.

İptal davası kazanılırsa geriye dönük maaşlar ve özlük hakları alınabilir mi? Kesinlikle evet. İdare Mahkemesi tarafından iptal kararı verilmesi halinde, idari işlem geriye dönük olarak (geçmişe etkili biçimde) ortadan kalkar. Akademisyen eski kadrosuna ve görevine iade edilir; bu süreçte işlem nedeniyle yoksun kaldığı tüm parasal hakları (maaşları) yasal faiziyle birlikte kendisine ödenir ve akademik yükselme süresindeki özlük hakkı kayıpları da telafi edilir.

İzaha Davet Nedir? İzaha Davet Yazısı Tebliğ Alındığında Ne Yapmak Gerekir?

E-tebligat sisteminize veya posta kutunuza vergi dairesinden bir “İzaha Davet Yazısı” düştüyse, ilk tepkinizin endişe olması çok doğaldır. Ancak hemen belirtmek gerekir ki; izaha davet bir ceza ihbarnamesi değil, aksine kendinizi savunmanız ve olası ağır cezalardan kurtulmanız için kanunun size sunduğu değerli bir fırsattır.

Bir vergi avukatı olarak müvekkillerime her zaman söylediğim gibi: Süreci panikle değil, doğru hukuki adımlarla ve zamanında yönetmek hayat kurtarır. Peki, izaha davet nedir, süreç nasıl işler ve bu yazıyı aldığınızda ne yapmanız gerekir? İşte bilmeniz gereken her şey.

Vergi Dairesinden Gelen İzaha Davet (VUK 370) Nedir?

İzaha davet; Vergi Usul Kanunu (VUK) Madde 370 kapsamında, vergi idaresinin vergi ziyaı (kaybı) şüphesi duyduğu durumlarda, mükellefi doğrudan vergi incelemesine sevk etmeden önce konuyla ilgili açıklama yapmaya çağırdığı önleyici bir hukuki süreçtir.

Vergi idaresi, kayıtlarınızda veya beyanlarınızda bir tutarsızlık tespit ettiğinde hemen müfettiş görevlendirip size ceza kesmek yerine, “Burada bir sorun görüyorum, bana bunu açıkla” diyerek size bir hak tanır. Bu durum, şeffaf bir iletişim kurarak konuyu büyümeden, yani ağır inceleme süreçlerine girmeden çözme şansıdır.

İzaha Davet Yazısı Hangi Durumlarda Gönderilir?

Vergi dairesi izaha davet yazısını genellikle; Ba-Bs uyumsuzluğu, sahte veya muhteviyatı itibariyle yanıltıcı belge kullanma şüphesi, asgari ücretin altında işçilik bildirimi veya banka hesap hareketleri ile beyanlar arasındaki ciddi tutarsızlıklar tespit edildiğinde gönderir.

Sürecin tetiklenmesine neden olan başlıca durumlar şunlardır:

  • Ba-Bs Uyumsuzluğu: Sizin bildirdiğiniz alım/satım rakamları ile karşı tarafın bildirdiği rakamlar arasında fark olması.

  • Sahte Belge Kullanma Şüphesi: Halk arasında “naylon fatura” olarak bilinen sahte veya muhteviyatı (içeriği) itibariyle yanıltıcı belge kullananlarla ticari ilişkiniz olduğuna dair şüpheler.

  • Kredi Kartı ve Banka Hareketleri: POS cihazı tahsilatları veya banka hesap hareketleriniz ile resmi olarak beyan ettiğiniz gelirler arasındaki uyumsuzluklar.

  • Sahte Sigortalılık ve İşçilik: Çalışanların asgari ücretin altında veya sahte gösterildiğine dair SGK ve vergi dairesi çapraz denetim verileri.

İzaha Davet Süresi: Yazıya Kaç Gün İçinde Cevap Verilmelidir?

İzaha davet süresi, yazının mükellefe yasal olarak tebliğ edildiği tarihi izleyen günden itibaren tam 30 gündür. Mükelleflerin hak kaybı yaşamaması için izaha davet cevap dilekçesi bu yasal süre içerisinde vergi dairesine sunulmalıdır.

Vergi hukukunda süreler “hak düşürücü” niteliktedir. Yani süreyi bir gün bile kaçırsanız, kanunun sunduğu koruma kalkanından mahrum kalırsınız. İzaha davet sürecinde dikkat etmeniz gereken hayati süreler şunlardır:

  • İzah (Cevap Verme) Süresi: Yazının size tebliğ edildiği tarihi izleyen günden itibaren 30 gün içinde vergi dairesine yazılı veya sözlü olarak izahatta bulunmanız zorunludur.

  • Beyanname ve Ödeme Süresi (İzah Yetersizse): Eğer yaptığınız açıklama komisyon tarafından tatmin edici bulunmazsa (izahın yetersiz bulunması durumu), sadece %20 vergi ziyaı cezası indiriminden faydalanmak (ve ağır cezalardan kurtulmak) için, yetersizlik bildiriminin tebliğinden itibaren 15 gün içinde düzeltme beyannamesi vermeli ve tahakkuk eden vergi ile zammını ödemelisiniz.

İzahın Kabul Edilmemesi (Yetersiz Bulunması) Halinde Ne Olur?

Yapılan izahın komisyonca yetersiz bulunması durumunda mükellef, tebliğden itibaren 15 gün içinde düzeltme beyannamesi vererek indirimli cezadan faydalanabilir. Aksi takdirde, süreç vergi incelemesine sevk edilir ve çok daha ağır vergi cezaları kesilir.

Sunduğunuz izaha davet cevap dilekçesi ve ekindeki deliller komisyonu ikna etmezse, sistem size son bir çıkış kapısı sunar. Eksik veya hatalı olduğu iddia edilen hususu kabul edip, 15 gün içinde eksik beyanınızı düzeltirseniz, normalde %100 veya %300 oranında kesilecek vergi ziyaı cezası yerine sadece %20 oranında ceza ödeyerek dosyayı kapatabilirsiniz.

Senaryo Bazlı Karşılaştırmalı Tablo

İzaha davet sürecinin nasıl sonuçlanabileceğini aşağıdaki tabloda net bir şekilde görebilirsiniz:

Ceza OranlarıHerhangi bir vergi ziyaı cezası veya usulsüzlük cezası kesilmez.

Sıkça Sorulan Sorular (S.S.S.)

Sahte fatura (naylon fatura) şüphesiyle izaha davet gelir mi? Evet, gelir. Sahte veya muhteviyatı itibariyle yanıltıcı belge kullanma şüphesi, izaha davet sürecinin en yaygın nedenlerinden biridir. İdare henüz kesin bir hükme varmadan önce, “Bu faturanın gerçek bir ticari işleme dayandığını ispatla” diyerek topu size atar. Sevk irsaliyeleri, ödeme dekontları ve kargo kayıtları ile ticari ilişkinin gerçekliğini ispatlamak mümkündür.

İzaha davet dilekçesini muhasebeci mi yoksa vergi avukatı mı hazırlamalıdır? Muhasebeciniz mali evrakların ve rakamların derlenmesinde kilit rol oynar; ancak izaha davet cevap dilekçesi mutlaka idari yargı içtihatlarına, Danıştay kararlarına ve vergi usul hukukuna hakim uzman bir vergi avukatı tarafından hazırlanmalıdır. Bu dilekçe, olası bir vergi davasının (mahkeme aşamasının) temel temelini oluşturacaktır.

İzaha davet görüşmesine gitmemek veya cevap vermemek ne gibi sonuçlar doğurur? Yazının tebliğinden itibaren geçerli olan 30 günlük süre içinde hiçbir cevap vermemek, kanunun size sunduğu “izah hakkından” feragat ettiğiniz anlamına gelir. Bu durumda %20 indirimli ceza avantajını kaybedersiniz ve hakkınızda doğrudan kapsamlı bir vergi incelemesi başlatılır.

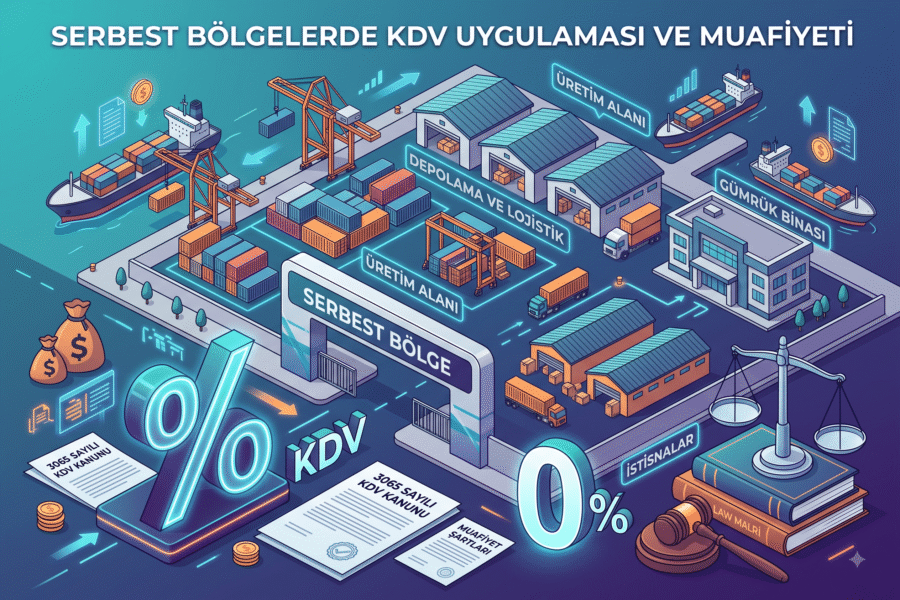
Serbest Bölgelerde KDV Uygulaması ve Muafiyet Şartları Nasıldır?

Ticari hacmin büyütülmesi ve ihracatın teşvik edilmesi amacıyla kurulan serbest bölgeler, yatırımcılara ciddi vergisel avantajlar sunar. Ancak uygulamada, fatura kesim işlemleri sırasında mevzuatın karmaşık yapısı nedeniyle serbest bölge KDV muafiyeti ve iade süreçlerinde sıkça tereddütler yaşanmaktadır. Vergi cezalarıyla karşılaşmamak ve yasal istisnalardan (tam istisna vb.) en verimli şekilde yararlanmak adına 3065 sayılı kanun serbest bölge hükümlerinin doğru yorumlanması kritik önem taşır.

İşte şirketlerin muhasebe departmanlarının serbest bölge işlemleri sırasında en çok merak ettiği hukuki ve mali detaylar:

Serbest Bölgeye Kesilen Faturada KDV Hesaplanır mı?

Özet Yanıt: 3065 sayılı Katma Değer Vergisi (KDV) Kanunu’nun 11. ve 12. maddeleri uyarınca, Türkiye’den serbest bölgelere yapılan mal teslimleri ihracat hükmünde değerlendirildiğinden KDV’den istisnadır. Bu nedenle, serbest bölgedeki alıcıya kesilen mal faturalarında KDV hesaplanmaz ve KDV tutarı sıfır (0) gösterilir.

İhracat teşviki kapsamında sunulan bu avantaj, yurt içindeki satıcılar için bir “Tam İstisna” niteliği taşır. Tam istisna, yalnızca faturanın KDV’siz kesilmesi anlamına gelmez; aynı zamanda satıcı firmanın bu malı üretmek veya tedarik etmek için yüklendiği KDV’yi devletten KDV iadesi yoluyla geri alabilmesine olanak tanır. Ancak serbest bölgeye fatura kesmek KDV istisnası uygulamasında, malın serbest bölgeye fiilen girmesi ve gümrük beyannamesinin kapatılması zorunludur.

Yurt İçinden Serbest Bölgeye Mal Satışı İhracat Sayılır mı?

Özet Yanıt: Evet, yurt içinden serbest bölgeye yapılan mal satışları 3065 sayılı Kanun’un 11. maddesi gereğince yasal olarak “ihracat teslimi” sayılır. Bu işlemin gerçekleşebilmesi için gümrük beyannamesi (çıkış) düzenlenmesi ve malların serbest bölgeye fiilen vasıl olduğunun belgelenmesi şarttır.

Burada dikkat edilmesi gereken en önemli nokta, faturanın serbest bölgede faaliyet gösteren alıcı adına düzenlenmiş olmasıdır. İhracat sayılan bu teslimler sayesinde, işletmeler yurt dışına satış yapıyormuşçasına tüm ihracat avantajlarından ve KDV iadesi haklarından eksiksiz faydalanırlar.

Serbest Bölgede Verilen Hizmetlerde (Yazılım/Danışmanlık) KDV İstisnası

Özet Yanıt: 3065 sayılı Kanun’a göre serbest bölgede verilen hizmetler KDV’den müstesnadır. Ancak istisnanın geçerli olması için, fason işçilik, bakım-onarım veya yazılım gibi hizmetlerin bizzat serbest bölge sınırları içerisinde ifa edilmesi ve bölgedeki firmaya fatura edilmesi gerekmektedir.

Serbest bölge işlemlerinde en çok karıştırılan konu, mal ve hizmet teslimleri arasındaki hukuki farktır. Hizmet ihracatı KDV istisnası ile serbest bölge hizmet istisnası kuralları birbirinden ayrılır. İkisi arasındaki temel farklar şunlardır:

  • Mal Teslimleri (İhracat İstisnası): Malın fiziki olarak Türkiye’den serbest bölgeye geçişi ihracat sayılır. Gümrük beyannamesi düzenlenir ve “tam istisna” kapsamında KDV iadesi hakkı doğurur.

  • Hizmet İfaları (Serbest Bölge İçi KDV İstisnası): Hizmetin mutlaka serbest bölge içinde fiziki olarak sunulması şarttır. Türkiye’deki ofisinizden serbest bölgedeki firmaya verdiğiniz bir müşavirlik, uzaktan yazılım desteği veya mimari çizim hizmeti KDV’ye tabidir. İstisna uygulanabilmesi için personelinizin serbest bölgeye giderek hizmeti (örneğin makine bakım-onarımı veya fason işçilik) bizzat orada gerçekleştirmesi zorunludur. Kısmi istisna kapsamında olan bu hizmetler için yüklenilen KDV iade konusu yapılamaz, gider yazılır.

Serbest Bölgeden Türkiye’ye Mal Satışında KDV

Özet Yanıt: 3065 sayılı Kanun’un 16. maddesi çerçevesinde, serbest bölgeden Türkiye’ye (yurt içine) yapılan mal satışları “ithalat” rejimine tabi tutulur. Bu nedenle, serbest bölgeden Türkiye’ye giren mallar için genel hükümlere göre gümrükte KDV hesaplanarak tahsil edilir.

Serbest bölge, gümrük hattı dışı sayıldığı için oradan Türkiye’ye getirilen her mal, yurt dışından ithal ediliyormuş gibi işlem görür. İlgili malın Türkiye’deki tabi olduğu oran ne ise (%1, %10 veya %20), gümrük girişinde o oran üzerinden KDV ödenmesi gerekir.

İşlem Yönüne Göre Karşılaştırmalı KDV Tablosu

Muhasebe ve operasyon departmanlarının fatura kesim aşamasında hata yapmasını önlemek adına işlem yönlerine göre KDV durumları aşağıda özetlenmiştir:

İşlem Yönü KDV Durumu
Türkiye’den -> Serbest Bölgeye (Mal/Hizmet Satışı)

Mal: KDV’den İstisna (İhracat sayılır, Tam İstisna)


Hizmet: Hizmet bölge içinde verilirse KDV’siz, dışarıdan verilirse KDV’li.

Serbest Bölgeden -> Yurt Dışına (Mal/Hizmet Satışı) KDV’den İstisna (İhracat Teslimi)
Serbest Bölgeden -> Türkiye’ye (Mal Satışı) KDV’ye Tabi (İthalat hükümleri uygulanır, gümrükte tahsil edilir)
Serbest Bölge İçindeki Firmaların -> Birbirlerine Yaptığı İşlemler KDV’den İstisna (Bölge içi teslim ve hizmetler muaftır)

Sıkça Sorulan Sorular (FAQ)

Serbest bölgeye KDV’li fatura kesilirse ne olur (KDV iadesi alınır mı)? Kanunen ihracat (tam istisna) kapsamında olan bir işlem için faturada sehven KDV hesaplanmış ve beyan edilmişse, usulüne uygun düzeltme işlemleri yapılarak fazla ödenen bu KDV’nin iadesi talep edilebilir. Ancak gümrük beyannamesi gibi resmi şekil şartları tamamlanmadan işlemin KDV’siz sayılması mümkün değildir; doğru prosedür, baştan ihracat istisnası beyanı ile KDV’siz fatura kesip, yüklenilen verginin devletten iadesini talep etmektir.

Serbest bölgedeki bir firmaya Türkiye’den gümrük müşavirliği hizmeti verilirse KDV uygulanır mı? Evet, %20 oranında KDV uygulanır. Gümrük müşavirliği, mali müşavirlik, telekomünikasyon veya uzaktan verilen hukuki danışmanlık gibi hizmetler fiilen “serbest bölge sınırları içerisinde” icra edilmediğinden KDV muafiyeti kapsamına girmez ve genel esaslara göre faturalandırılması gerekir.

E-fatura keserken serbest bölge KDV muafiyet kodu nedir? Türkiye’den serbest bölgeye yapılan KDV’den istisna mal ihracatlarında (tam istisna) e-fatura düzenlenirken “301 – Mal İhracatı” KDV muafiyet kodu kullanılır. Eğer serbest bölge sınırları içerisine bizzat gidilerek verilen bir hizmet (kısmi istisna) fatura edilecekse, “235 – Serbest Bölgelerde Verilen Hizmetler” muafiyet kodu seçilmelidir.

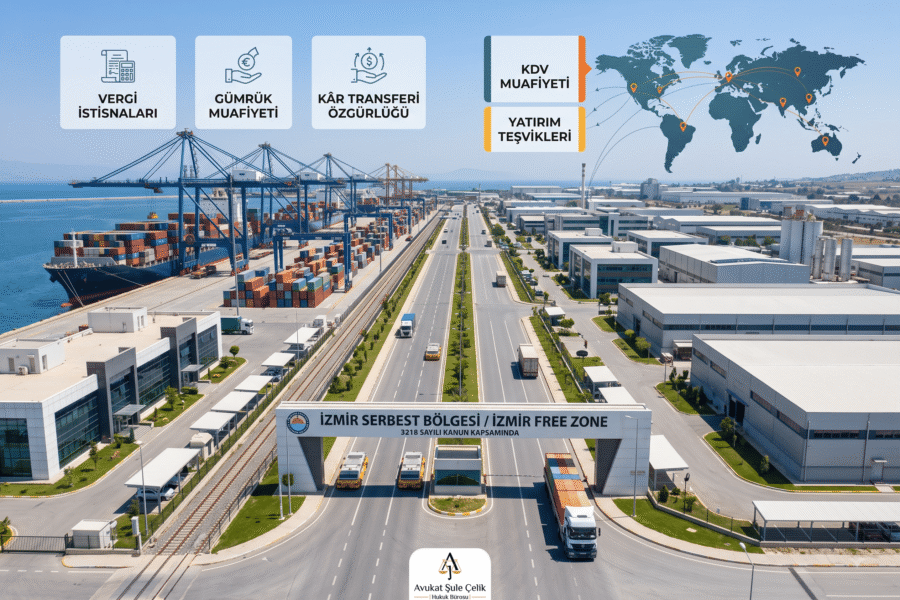
Serbest Bölge Nedir? Temel Özellik ve Avantajları Nelerdir?

Ticari faaliyetlerini uluslararası ölçeğe taşımak ve yatırım maliyetlerini optimize etmek isteyen girişimciler için serbest bölgeler, stratejik bir merkez konumundadır. Bir işletmenin global pazarda rekabet gücünü artırmasının en etkili yollarından biri, doğru hukuki ve mali zeminde yapılanmasını sağlamaktır.

Serbest Bölge (Free Zone) Nedir?

3218 Sayılı Serbest Bölgeler Kanunu uyarınca serbest bölge; Türkiye’nin siyasi sınırları içinde yer almasına rağmen, gümrük hattı dışında sayılan ve ticari, mali, iktisadi teşviklerin genişletildiği özel yatırım alanlarıdır. İhracat odaklı üretimi ve uluslararası ticareti desteklemek amacıyla vergi muafiyetleriyle donatılmıştır.

Hukuki bir terim olan Gümrük Hattı, ülkenin gümrük mevzuatının tam olarak uygulandığı sınırı ifade eder. Serbest bölgelerin gümrük hattı dışında sayılması, bu alana giren malların ülkeye resmen “ithal edilmiş” sayılmaması ve dolayısıyla standart gümrük rejiminin ağır bürokrasisine veya vergilerine tabi olmaması anlamına gelir. Bu yapı, yatırımcıya esnek ve dışa açık bir ticaret ekosistemi sunar.

Serbest Bölgede Şirket Kurmanın Vergi Avantajları Nelerdir?

Serbest bölgede üretim faaliyeti gösteren firmalar, ürettikleri ürünlerin satışından elde ettikleri kazançlar üzerinden %100 kurumlar vergisi istisnasına tabi tutulur. Ayrıca personelleri için gelir vergisi stopajı teşviki sağlanarak işveren üzerindeki istihdam maliyetleri ciddi oranda düşürülür.

Uluslararası yatırımcılar ve ihracatçılar için serbest bölge avantajları, ticari operasyonların karlılığını doğrudan etkileyen güçlü teşviklerden oluşur:

  • %100 Kurumlar Vergisi İstisnası: Üretim konulu faaliyet ruhsatı alan firmaların, serbest bölgede ürettikleri ürünlerin satışından elde ettikleri kazançlar kurumlar vergisinden tamamen muaftır.

  • Gümrük Vergisi Muafiyeti: Serbest bölgeye getirilen mallar, menşeine bakılmaksızın gümrük vergisinden ve benzeri mali yükümlülüklerden muaftır. Bu, özellikle hammadde ithalatı yapan firmalar için hayati bir avantajdır.

  • Serbest Kâr Transferi Özgürlüğü: İşletmeler, kambiyo mevzuatı (döviz alım-satım ve sınır ötesi para transferlerini düzenleyen yasal kurallar bütünü) kısıtlamalarına takılmadan, elde ettikleri kârı ve gelirleri yurt içine veya yurt dışına hiçbir izne tabi olmadan aktarabilirler.

  • Gelir Vergisi Stopajı Teşviki: Bölgede ürettiği ürünlerin FOB bedelinin en az %85’ini yurt dışına ihraç eden mükelleflerin istihdam ettikleri personelin maaşları üzerinden hesaplanan gelir vergisi stopajı terkin edilir.

  • KDV İndirimi ve Muafiyeti: Türkiye’den serbest bölgeye yapılan mal teslimleri ihracat hükmünde olduğu için KDV’den istisnadır. İşletmelerin girdi maliyetleri KDV yükü olmaksızın düşürülür.

Yurt İçi Normal Şirket ile Serbest Bölge Şirketi Arasındaki Farklar Nelerdir?

Serbest bölge şirket kuruluşu, yatırımcılara klasik bir anonim veya limited şirkete kıyasla vergi, gümrük ve kâr dağıtımı açısından benzersiz muafiyetler sunar. İşletmeler, faaliyet ruhsatları boyunca dış ticaret işlemlerinde bürokratik engellerden arındırılmış bir alanda çalışır.

Yatırımcıların karar süreçlerini kolaylaştırmak adına, yurt içinde kurulan standart bir şirket ile serbest bölge şirketi arasındaki temel farklar aşağıdaki tabloda özetlenmiştir:

Özellik / Kriter Yurt İçi Normal Şirket Serbest Bölge Şirketi
Kurumlar Vergisi %25 (Mevcut genel oran üzerinden tahsil edilir) %100 Vergi İstisnası (Üretici firmalar için)
Gümrük Vergisi İthal edilen her mal için gümrük vergisi ödenir %100 Gümrük muafiyeti uygulanır
KDV Uygulaması Yurt içi ticari işlemlerde KDV tahsil edilir ve ödenir Serbest bölgeye yapılan teslimler ihracat sayılır, KDV yoktur
Kâr Transferi Sıkı kambiyo mevzuatı kurallarına ve vergiye tabidir İzinsiz ve vergisiz kâr transferi özgürlüğü vardır

Kimler Serbest Bölgede Faaliyet Gösterebilir?

3218 sayılı kanun kapsamında, yerli veya yabancı gerçek ve tüzel kişiler Ticaret Bakanlığı’ndan uygun “Faaliyet Ruhsatı” almak şartıyla serbest bölgelerde yer alabilir. Üreticiler, alım-satım yapan tüccarlar, depo işletmecileri, yazılım ve teknoloji firmaları bu teşviklerden yararlanabilir.

Ticaret Bakanlığı Serbest Bölgeler Genel Müdürlüğü tarafından verilen Ruhsat Süresi (şirketin bölgede yasal olarak faaliyet gösterebileceği zaman dilimi), yatırımcının niteliğine göre değişir. Kiracı kullanıcılar için ruhsat süreleri genellikle faaliyet türüne göre 15-20 yıl arasında değişirken, kendi binasını inşa eden yatırımcı kullanıcılar için bu süre 30 ile 45 yıla kadar uzayabilmektedir.

Sıkça Sorulan Sorular (S.S.S.)

Serbest bölgede elde edilen kâr yurt dışına vergisiz transfer edilebilir mi? Evet. Serbest bölge avantajları arasında en önemlilerinden biri kâr transferi serbestisidir. Şirketler, katı kambiyo mevzuatı kısıtlamalarına takılmadan elde ettikleri ticari kârı Türkiye’ye veya yurt dışına herhangi bir izne tabi olmaksızın vergisiz bir şekilde transfer edebilirler.

Hizmet ve yazılım firmaları serbest bölgede şirket kurabilir mi? Evet, kurabilir. Son yıllarda yapılan yasal düzenlemelerle birlikte serbest bölgelerde sadece fiziksel mal üreticileri değil; yazılım, bilişim ve hizmet ihracatı yapan teknoloji odaklı firmalar da faaliyet ruhsatı alarak yüksek vergi istisnası fırsatlarından faydalanabilmektedir.

Türkiye’de elde edilen mallar serbest bölgeye gönderilirse ihracat sayılır mı? Evet. Serbest bölgeler hukuken gümrük hattı dışında sayıldığı için, Türkiye’deki bir firmanın serbest bölgeye yaptığı mal satışı ve teslimi mevzuat gereği tam bir ihracat işlemidir. Bu durum, satıcı yurt içi firmanın KDV iadesi almasına imkan tanır.

Yürütmenin Durdurulması Talebi Nedir ve Hangi Hallerde Karar Verilir?

İdare hukuku pratiğinde vatandaşların ve kurumların hak kayıplarını önleyen en kritik mekanizmaların başında yürütmenin durdurulması müessesesi gelir. Hukuka aykırı bir idari işlemin uygulanmaya devam etmesi, dava süreci sonunda haklı çıksanız dahi geri dönüşü olmayan mağduriyetlere yol açabilir. Bu rehberde, idari yargılama sürecindeki en önemli koruma tedbiri olan yürütmenin durdurulması konusunu, İdari Yargılama Usulü Kanunu (İYUK) çerçevesinde tüm detaylarıyla inceliyoruz.

Yürütmenin Durdurulması (YD) Nedir?

Yürütmenin durdurulması (YD), idari bir işlemin iptali davası sonuçlanana kadar işlemin uygulanmasını geçici olarak durduran hukuki bir tedbirdir. Bu karar, idarenin tesis ettiği hukuka aykırı işlemin telafisi imkansız zararlar doğurmasını engellemek amacıyla İdare Mahkemeleri tarafından verilir.

İdare mahkemesinde açılan bir iptal davası, tek başına o işlemin uygulanmasını durdurmaz. İdarenin aldığı karar (örneğin haksız bir tayin işlemi veya işyeri kapatma kararı) hukuki denetime tabi tutulurken, bir yandan da uygulanmaya devam eder. İşte YD kararı, yargılama bitene kadar bu işlemin dondurulmasını ve hukuki barışın korunmasını sağlar.

Mahkeme Hangi Hallerde Yürütmeyi Durdurma Kararı Verir?

İdare mahkemesi YD kararı verebilmesi için, İYUK Madde 27’de belirtilen iki temel şartın aynı anda (kümülatif olarak) gerçekleşmesi zorunludur. Aksi takdirde, talep reddedilir. Bu şartlar, telafisi güç zararların doğması ve idari işlemin açıkça hukuka aykırı olmasıdır.

Kanun koyucu, idarenin işleyişinin gereksiz yere sekteye uğramaması adına yürütmenin durdurulması şartları için katı kurallar belirlemiştir. Bu iki kümülatif şartın (yani birlikte gerçekleşmesi gereken şartın) mahkeme huzurunda somut delillerle ispatlanması zorunludur:

  • 1) İdari İşlemin Uygulanması Halinde Telafisi Güç veya İmkansız Zararların Doğması: Dava konusu işlem uygulanmaya devam ederse, dava kazanıldığında dahi eski hale getirilemeyecek kayıplar yaşanmalıdır. (Örn: İdarece verilen bir yıkım kararı uygulanırsa, bina yıkıldıktan sonra açılan iptal davası kazanılsa bile yapı artık yok olmuştur. Veya haksız bir memuriyetten çıkarma işleminde, kişinin uzun süre maaşsız kalması telafisi güç bir zarardır.)

  • 2) İdari İşlemin Açıkça Hukuka Aykırı Olması: Sadece zarar ihtimali yeterli değildir; işlemin kanunlara, mevzuata veya yerleşik içtihatlara bariz, ilk bakışta anlaşılabilir düzeyde aykırı olması gerekir.

Savunma Alınmaksızın Yürütmenin Durdurulması Nedir?

Savunma alınmaksızın yürütmenin durdurulması, idari işlemin uygulanmasıyla telafisi imkansız zararların hemen doğacağı acil durumlarda, mahkemenin idarenin cevabını beklemeden verdiği geçici durdurma kararıdır. Özellikle yıkım, sınır dışı etme veya ihaleye fesat gibi aciliyet gerektiren hallerde uygulanır.

Normal şartlarda mahkeme, YD kararı vermeden önce işlemi tesis eden idarenin savunmasını alır. Ancak işlemin uygulanmakla etkisini tüketecek olması (örneğin kepçenin kapıya dayanmış olması) halinde, mahkeme idarenin savunmasını almadan, “savunma verilinceye kadar veya belirli bir tarihe kadar” geçerli olmak üzere acil bir durdurma kararı alabilir.

Yürütmeyi Durdurma Kararı Süreleri ve Prosedür Nasıl İşler?

Yürütmenin durdurulması şartları oluştuğunda mahkeme, idareye savunma yapması için belirli bir süre verir. Verilen YD veya ret kararlarına karşı ise tebliğ tarihinden itibaren 7 gün içinde Bölge İdare Mahkemesine (İstinaf) itiraz edilebilir.

Yargılama sürecindeki süreler ve aşamalar hak düşürücü nitelikte olduğundan büyük önem taşır:

  • İdarenin Savunma Süresi: Mahkeme, YD talebini incelemek için ilgili idareden savunma ve işlem dosyasını ister. Bu süre genellikle 15 veya 30 gün olarak belirlenir. Memuriyet davaları veya yıkım kararları gibi acil işlerde bu süre kısaltılabilir.

  • İtiraz Süresi: Verilen karara karşı itiraz süresi, kararın taraflara tebliğ edildiği günden itibaren 7 gündür.

  • İtiraz Mercii: Yürütmeyi durdurma itiraz mercii, kararı veren ilk derece mahkemesinin bağlı bulunduğu Bölge İdare Mahkemesidir.

Yürütmeyi Durdurma Talebi Reddedilirse Ne Yapılır?

Yürütmeyi durdurma talebi reddedilirse, kararın tebliğinden itibaren 7 gün içerisinde Bölge İdare Mahkemesine itiraz yoluna başvurulabilir. İtiraz üzerine verilen kararlar kesin olup, yürütmeyi durdurma itiraz süreci sonrası iptal davasının esastan incelenmesine devam edilir.

Eğer Bölge İdare Mahkemesi (İstinaf) itirazı haklı bulursa, ilk derece mahkemesinin ret kararını kaldırarak yürütmenin durdurulmasına karar verir. İtiraz reddedilirse, idari işlem uygulanmaya devam eder ancak bu durum ana iptal davasının kaybedildiği anlamına gelmez; mahkeme esastan yargılamaya devam ederek dava sonunda yine iptal kararı verebilir.

Sıkça Sorulan Sorular (S.S.S.)

İptal davası açmak yürütmeyi kendiliğinden durdurur mu? Hayır. İdari yargıda iptal davası açılması, kural olarak dava konusu idari işlemin yürütmesini kendiliğinden durdurmaz. İşlemin durması için mahkemeden ayrıca dava dilekçesinde “yürütmenin durdurulması” talep edilmeli ve mahkemece bu yönde bir karar verilmelidir. (Vergi mahkemelerinde açılan bazı davalardaki kanuni istisnalar hariçtir.)

Yürütmenin durdurulması kararı kaç günde çıkar? Mahkemenin iş yüküne ve olayın aciliyetine göre değişmekle birlikte, savunma alınmaksızın verilen kararlar birkaç gün (hatta bazen saatler) içinde çıkabilir. İdarenin savunması beklenecekse, mahkemenin tanıdığı savunma süresi (15-30 gün) dolduktan sonraki ortalama 1-2 hafta içinde idare mahkemesi YD kararı açıklanır.

Memuriyet atama veya disiplin cezalarında yürütmenin durdurulması istenir mi? Evet. Haksız bir atama, hukuka aykırı bir tayin (sürgün) veya memuriyetten çıkarma gibi disiplin cezalarında, memurun mali, sosyal ve özlük haklarının kayba uğraması “telafisi güç zarar” teşkil edeceği için yürütmenin durdurulması talep edilebilir. Kariyer kaybının önlenmesi adına davanın YD talepli açılması büyük önem taşır.

Hukuki Uyarı: İdare hukuku davaları, katı usul kurallarına ve kısa hak düşürücü sürelere tabidir. Hak kaybı yaşamamak adına yürütmenin durdurulması talepli iptal davalarının, alanında uzman bir idare hukuku avukatı aracılığıyla takip edilmesi tavsiye edilir.

İptal Davası Nedir ve Dava Açma Süresi Ne Kadardır?

İdare hukuku, devletin kamu gücünü kullanarak vatandaşlar üzerinde tesis ettiği işlemlerin sınırlarını çizen ve bireyleri haksız uygulamalara karşı koruyan en temel hukuk dalıdır. Kamu kurumlarının tesis ettiği işlemlerin hukuka aykırı olduğu durumlarda vatandaşların en önemli hukuki kalkanı “iptal davası” yoludur. Peki, bir idari işlemin iptali davası süreci nasıl işler?

İdari İşlemin İptali Davası Nedir?

İptal davası, devletin veya kamu kurumlarının kamu gücü kullanarak tek taraflı olarak tesis ettiği, hukuka aykırı idari işlemlerin (örneğin memuriyetten ihraç, yıkım kararı, tayin, imar planı) yetki, şekil, sebep, konu ve maksat yönlerinden incelenerek mahkeme kararıyla geçmişe etkili olarak ortadan kaldırılması amacıyla açılan idari yargı davasıdır.

Devlet kurumları eylem ve işlemlerinde anayasaya ve kanunlara uymak zorundadır. Bir kamu kurumu tarafından alınan karar (idari işlem) sizin haklarınızı ihlal ediyorsa, bu işlemin hukuk aleminden tamamen silinmesini sağlamak için idari işlemin iptali yoluna başvurulması gerekmektedir. İptal kararı verildiğinde, söz konusu hukuka aykırı işlem hiç yapılmamış gibi en başından itibaren sonuçlarıyla birlikte ortadan kalkar.

İptal Davası Açma Süresi Kaç Gündür?

İdari yargıda genel dava açma süresi, İdari Yargılama Usulü Kanunu (İYUK) Madde 7 gereğince Danıştay ve İdare Mahkemelerinde 60 gün, Vergi Mahkemelerinde ise 30 gün olarak belirlenmiştir. Özel kanunlarda farklı bir süre öngörülmemişse, bu hak düşürücü süreler işlemin ilgiliye tebliğini (yazılı bildirimini) izleyen günden itibaren hesaplanmaya başlar.

İdari yargılama usulünde süreler son derece katıdır. Hak kaybı yaşamamak adına mahkeme türlerine ve idarenin sessiz kalma (zımni ret) durumlarına göre dava açma sürelerini aşağıdaki tabloda inceleyebilirsiniz:

İdareye Başvuru (İYUK Madde 11) Dava Açma Süresini Nasıl Etkiler?

Hukuka aykırı idari işleme karşı mahkemeye gitmeden önce işlemi yapan kurumun bir üst makamına (veya üst makam yoksa işlemin kendisine) itiraz etmek (İYUK Madde 11 başvurusu), işlemeye başlamış olan genel dava açma süresini otomatik olarak durdurur. İdarenin ret cevabı vermesi veya 30 gün boyunca sessiz kalarak zımni ret (örtülü ret) kararı tesis etmesi durumunda, duran süre kaldığı yerden yeniden işlemeye başlar.

Dava açma süresinin durması ve yeniden hesaplanması aşamaları adım adım şu şekilde işler:

  • Adım 1 (İşlemin Tebliği ve Sürenin Başlaması): İdari işlem size tebliğ edildi. İdare mahkemesi için 60 günlük süreniz işlemeye başladı. (Örneğin; kararı aldıktan sonra hiçbir şey yapmadan 15 gün beklediniz. Kalan süreniz 45 gün.)

  • Adım 2 (Üst Makama İtiraz ve Sürenin Durması): 15. günde işlemin kaldırılması için üst makama dilekçe verdiniz. Dava açma süreniz o an durur.

  • Adım 3 (İdarenin Cevabı veya Zımni Ret): İdarenin başvurunuza cevap vermek için en fazla 30 gün süresi vardır. İdare size yazılı olarak “ret” cevabı verebilir. Eğer 30 gün boyunca hiçbir cevap vermezse, 30. günün sonunda talebiniz reddedilmiş (zımni ret) sayılır.

  • Adım 4 (Sürenin Yeniden İşlemesi ve Dava): Ret kararının size tebliğ edildiği (veya zımni ret için 30 günlük bekleme süresinin bittiği) günden itibaren, cebinizde kalan 45 günlük süreniz yeniden işlemeye başlar. Kalan bu süre bitmeden iptal davası açmanız zorunludur.

İptal Davasında Yürütmenin Durdurulması Nasıl İstenir?

Yürütmeyi durdurma kararı, hukuka aykırı idari işlemin uygulanmasını dava sonuna kadar geçici olarak durduran acil bir tedbir kararıdır. İptal davası dilekçesinde açıkça talep edilmeli ve “işlemin uygulanması halinde telafisi güç veya imkansız zararların doğacağı” ile “işlemin açıkça hukuka aykırı olduğu” şartlarının ikisinin birlikte gerçekleştiği ispatlanmalıdır.

İdare mahkemelerinde açılan bir dava sadece dilekçenin verilmesiyle karşı tarafın eylemini durdurmaz. Örneğin, hakkınızda verilmiş haksız bir yıkım kararı veya sürgün niteliğinde bir tayin işlemi varsa, davanın sonuçlanması aylar sürebileceğinden bu süreçte telafisi imkansız zararlar görebilirsiniz. Bu nedenle, yürütmeyi durdurma kararı idari yargılamada telafisi güç mağduriyetlerin önüne geçen en etkili savunma aracıdır.

İptal Davasını Kimler Açabilir? (Menfaat İhlali)

İptal davası açabilmek için, işlemi tesis eden idare ile dava açan kişi arasında makul, güncel ve meşru bir bağın bulunması gerekir; idare hukukunda buna “menfaat ihlali” denir. Yani idari işlem nedeniyle kişisel, ticari veya çevresel hakları doğrudan ya da dolaylı olarak olumsuz etkilenen gerçek veya tüzel kişiler bu davayı açabilir.

Menfaat ihlali kavramı, herkesin her idari işleme dava açmasını engellemek için getirilmiş bir kuraldır. İşlemin muhatabı bizzat siz olmasanız bile (örneğin hemen yan parselinize verilen hukuka aykırı bir inşaat ruhsatı), söz konusu işlem sizin yaşam alanınızı veya haklarınızı meşru ölçüde etkiliyorsa dava açma ehliyetine sahipsiniz demektir.

Sıkça Sorulan Sorular (S.S.S.)

İptal davası açmak idari işlemin uygulanmasını (yürütmesini) kendiliğinden durdurur mu? Hayır. İptal davası açılması, söz konusu idari işlemin yürütmesini tek başına durdurmaz. İşlemin uygulanmasını acilen durdurmak için mahkemeden dava dilekçesiyle birlikte ayrıca ve gerekçeli olarak “yürütmeyi durdurma kararı” talep edilmesi ve mahkemenin bu yönde bir karar vermesi şarttır.

İptal davasında avukat tutmak zorunlu mudur? Türk hukuk sisteminde idare mahkemelerinde dava açmak için avukat tutma zorunluluğu yoktur; kişiler kendi adlarına dava açabilir. Ancak İdari Yargılama Usulü Kanunu (İYUK) kuralları, dilekçe ret sebepleri ve dava açma süreleri son derece katı olduğundan, telafisi imkansız hak kayıpları yaşamamak adına uzman bir idare hukuku avukatı ile çalışılması şiddetle tavsiye edilir.

Dava açma süresi kaçırılırsa ne olur? İdari yargıda dava açma süreleri “hak düşürücü süre” niteliğindedir ve mahkeme tarafından resen (kendiliğinden) dikkate alınır. Dava açma süresi (idare mahkemelerinde 60 gün, vergi mahkemelerinde 30 gün) bir gün dahi kaçırılırsa, davanız mahkeme tarafından usulden (süre aşımı nedeniyle) esasa girilmeden reddedilir ve işlemin gerçekten hukuka aykırı olup olmadığı kesinlikle incelenmez.


Tam Yargı Davası Nedir ve Dava Açma Süresi Ne Kadardır?

Devletin veya idari kurumların faaliyetlerini yürütürken bireylere verdiği zararların karşılanması, hukuk devletinin en temel gereklerinden biridir. İdare hukuku kapsamında, idarenin haksız bir işlemi veya kusurlu bir eylemi sonucunda zarara uğrayan vatandaşların başvurduğu temel hukuki yol “tam yargı davası”dır.

Avukat Şule Çelik Hukuk ve Danışmanlık Bürosu olarak, idari yargı süreçlerinde hak kayıplarının önüne geçebilmeniz için tam yargı davalarının ne olduğunu, hangi durumlarda açılabileceğini ve en önemlisi dava açma süresi detaylarını sizin için derledik.

Devlete Karşı Tazminat Davası (Tam Yargı) Nasıl Açılır?

Tam yargı davası, idarenin (devletin) hukuka aykırı bir işlemi veya eylemi nedeniyle hakkı ihlal edilen kişilerin, uğradıkları zararın giderilmesi (maddi ve manevi tazminat) amacıyla idari yargıda açtığı bir davadır. Kısaca, idareye karşı açılan tazminat davasıdır.

Devlete karşı açılacak tazminat davaları (tam yargı davaları), zararın kaynağına göre belirli usuli adımlara tabidir. Bir idari işlem (örneğin haksız bir ceza kesilmesi) veya bir idari eylem (örneğin belediyenin yol çalışmasındaki kusuru nedeniyle yaşanan bir kaza) sonucunda maddi veya manevi zarara uğradığınızda, görevli idare mahkemelerine yazılı bir dilekçe ile başvurarak bu davayı açabilirsiniz. Sürecin teknik detayları ve ön başvuru şartları nedeniyle uzman bir idare hukuku avukatı ile ilerlemek hayati önem taşır.

İptal Davası ile Tam Yargı Davası Arasındaki Farklar Nelerdir?

İptal davası, hukuka aykırı bir idari işlemin iptal edilerek hukuk aleminden tamamen kaldırılmasını hedefler. Tam yargı davası ise, idarenin hukuka aykırı bu işlem veya eyleminden doğan zararların vatandaşa maddi olarak ödenmesini (tazmin edilmesini) sağlar.

İdare hukukunda vatandaşların en çok başvurduğu iki dava türü, nitelikleri ve sonuçları bakımından birbirinden farklıdır. Ancak gerekli durumlarda her iki dava birlikte (aynı dilekçe ile) de açılabilir.

Kabul Şartı (Ehliyet)Sadece “menfaati” ihlal edilenler açabilir.

Davanın Sonucuİşlem iptal edilir, hiç yapılmamış (yok) sayılır.

Karşılaştırma Kriteri İptal Davası Tam Yargı Davası
Davanın Amacı Hukuka aykırı idari işlemi ortadan kaldırmak. İşlem veya eylemden doğan zararı tazmin etmek.
Doğrudan “kişisel hakkı” ihlal edilenler açabilir.
Zarar gören kişiye maddi/manevi tazminat ödenir.
İdari Eyleme Karşı İdari eylemlere karşı iptal davası açılamaz. İdari eylemlere karşı tam yargı davası açılabilir.

Tam Yargı Davasında İdareye Başvuru Şartı Nedir?

İdari eylemlerden doğan zararların tazmini için idare mahkemesinde dava açmadan önce ilgili idareye yazılı başvuru yapmak zorunludur. Bu ön başvuru şartı yerine getirilmeden doğrudan açılan davalar, mahkeme tarafından usulden reddedilir.

İdare hukukunda, zararı doğuran olayın bir işlem mi yoksa eylem mi olduğu çok önemlidir. Eğer idarenin fiziki bir faaliyeti veya hareketsizliği (hizmet kusuru) sonucunda zarar gördüyseniz (örneğin yoldaki bir çukur nedeniyle trafik kazası yapmak), doğrudan dava açamazsınız. İdari Yargılama Usulü Kanunu (İYUK) gereği, öncelikle zararı veren kuruma müracaat ederek zararınızın karşılanmasını talep etmeniz bir ön şarttır. İdare bu talebinizi reddederse veya kanuni süresi içinde cevap vermeyerek (zımni ret) reddetmiş sayılırsa, dava aşamasına geçilebilir. İdari işlemlerden doğan zararlarda ise bu ön başvuru zorunlu değil, isteğe bağlıdır.

Tam Yargı Davası Açma Süresi Ne Kadardır?

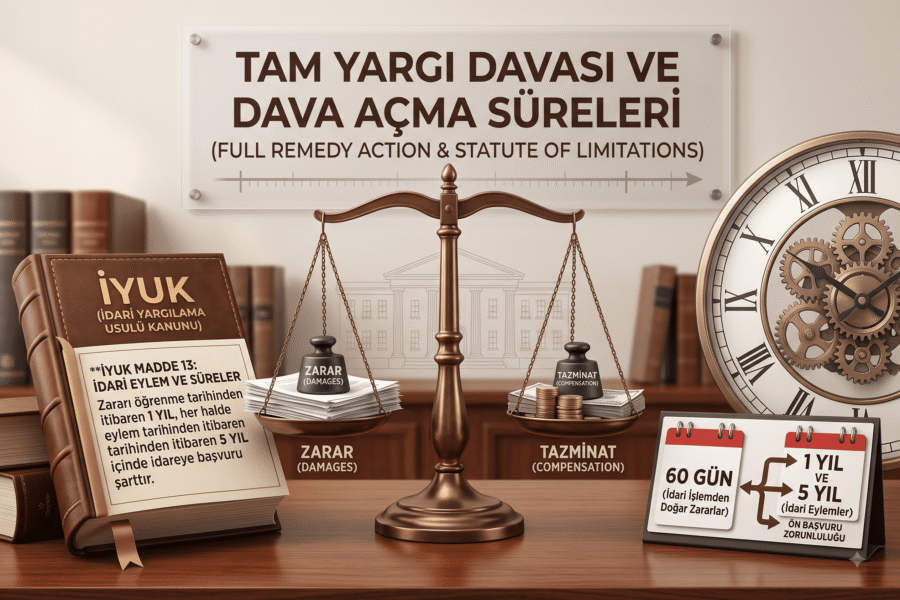
Tam yargı davası açma süresi, zararın kaynağına göre değişir. İdari işlemlerde dava süresi genellikle işlemin tebliğinden itibaren 60 gündür. İdari eylemlerde ise zararı öğrenme tarihinden itibaren 1 yıl ve her halde eylem tarihinden itibaren 5 yıldır.

Dava açma süreleri, idari yargıda en sık hak kaybı yaşanan konudur. Sürelerin kaçırılması, ne kadar haklı olursanız olun davanızın reddedilmesine neden olur:

  • İdari İşlemden Doğan Zararlarda Süre: Haksız bir memuriyetten çıkarma veya ruhsat iptali gibi yazılı bir idari işlemden zarar gördüyseniz, işlemin size tebliğ edildiği (bildirildiği) günü izleyen günden itibaren 60 gün içinde tam yargı davası açmanız gerekir.

  • İdari Eylemden Doğan Zararlarda Süre (İYUK Madde 13): İdarenin bir eylemi (örneğin yanlış tıbbi müdahale, belediye kusuru) nedeniyle zarar gördüyseniz, idareye ön başvuru yapmak zorundasınız. Bu başvuru şu süreler içinde yapılmalıdır:

    • 1 Yıllık Süre: Zararı ve zararı veren idareyi öğrendiğiniz tarihten itibaren başlar.

    • 5 Yıllık Süre: Her halükarda eylemin gerçekleştiği tarihten itibaren en fazla 5 yıl içinde idareye başvurulmalıdır.

    • Dava Aşaması: İdareye başvurduktan sonra talebiniz reddedilirse, bu ret işleminin size tebliğinden itibaren 60 gün içinde dava açmanız gerekir.

Tam Yargı Davasında Görevli Mahkeme Neresidir?

Tam yargı davalarında görevli mahkemeler, idari yargı mercileri olan İdare Mahkemeleri ve Vergi Mahkemeleri’dir. Davanın türüne, zararı doğuran idari işleme veya hizmetin niteliğine göre yetkili yer mahkemesi tespit edilir.

Örneğin, haksız bir vergi cezası ödediyseniz ve bunun iadesini istiyorsanız Vergi Mahkemesi görevlidir. Bayındırlık, sağlık veya ulaşım hizmetlerinin kusurlu işlemesinden kaynaklanan tazminat taleplerinde ise kural olarak İdare Mahkemeleri görev yapmaktadır.

Sıkça Sorulan Sorular (S.S.S.)

Doktor hatası (malpraktis) nedeniyle devlete tam yargı davası açılır mı? Evet. Devlet hastanelerinde, eğitim ve araştırma hastanelerinde veya üniversite hastanelerinde çalışan doktorların tıbbi uygulama hataları (malpraktis) bir “hizmet kusuru” olarak kabul edilir. Bu nedenle zararın tazmini için doğrudan doktora (şahsa) değil, hastanenin bağlı bulunduğu Sağlık Bakanlığı’na veya rektörlüğe karşı tam yargı davası açılmalıdır.

Tam yargı davasında manevi tazminat istenir mi? Evet, istenir. İdarenin hukuka aykırı bir işlemi veya kusurlu eylemi nedeniyle kişinin yaşadığı derin üzüntü, acı, keder ve psikolojik yıpranmaların bir nebze olsun giderilebilmesi amacıyla, maddi zararların (tedavi masrafları, kazanç kaybı vb.) yanı sıra manevi tazminat da talep edilebilir.

İdare cevap vermezse (Zımni Ret) dava açma süresi ne zaman başlar? İdari eylemlerden doğan zararlar için idareye yaptığınız yazılı ön başvuruya 30 gün içinde cevap verilmezse, talebiniz zımnen (sessiz kalınarak) reddedilmiş sayılır. Bu duruma hukukta “Zımni Ret” denir. 30 günlük bekleme süresinin bittiği günü takip eden günden itibaren, 60 gün içinde idare mahkemesinde tam yargı davası açma hakkınız başlar.

Vergi Kaçakçılığı Suçu (VUK 359) Nedir ve Cezası Ne Kadardır?

Vergi, devletin kamu hizmetlerini yürütebilmesi için en temel gelir kaynağıdır. Bu sistemin sağlıklı işlemesini korumak adına, vergi yükümlülüklerinin ihlal edilmesi yasalarca ağır yaptırımlara bağlanmıştır. Özellikle kamuoyunda “naylon fatura” olarak bilinen sahte belge kullanımı veya muhasebe hileleri, sadece maddi yaptırımlara değil, ciddi hapis cezalarına da neden olmaktadır.

Uzman bir ceza avukatı desteği gerektiren bu hassas süreçte, hak kayıplarının önüne geçmek için sürecin hukuki boyutunu net bir şekilde anlamak hayati önem taşır.

Vergi Kaçakçılığı Suçu (VUK 359) Nedir?

Vergi kaçakçılığı suçu (VUK 359), vergi kanunlarına göre tutulması ve düzenlenmesi zorunlu olan defter, kayıt ve belgelerin hileli yollarla değiştirilmesi, gizlenmesi veya sahte olarak düzenlenmesi eylemidir. Bu suç, devletin vergi gelirlerini kasıtlı olarak azaltmayı amaçlayan hapis cezası gerektiren hukuki bir ihlaldir.

213 sayılı Vergi Usul Kanunu (VUK), devletin vergi düzenini korumak amacıyla bu fiilleri yalnızca idari bir hata olarak görmez; doğrudan asliye ceza mahkemelerinde yargılanması gereken kasıtlı bir suç olarak kabul eder.

Vergi Kaçakçılığı Cezası Ne Kadardır?

213 sayılı Vergi Usul Kanunu’na göre vergi kaçakçılığı cezası, işlenen fiilin türüne bağlı olarak 18 aydan başlayıp 8 yıla kadar hapis cezası olarak uygulanır. Hapis cezasına ek olarak, kaçırılan vergi tutarının üç katı oranında kesilen “Vergi Ziyaı Cezası” da tahsil edilmektedir.

Vergi kaçakçılığı suçu, eylemin ağırlığına göre kanunda iki ana kategoriye ayrılarak cezalandırılır. Okumayı kolaylaştırmak adına bu yaptırımları şu şekilde listeleyebiliriz:

  • VUK 359/a Kapsamındaki Suçlar (18 Aydan 5 Yıla Kadar Hapis):

    • Defter ve belgelerde hesap ile muhasebe hileleri yapmak.

    • Gerçek dışı veya hayali isimlerle hesap açmak.

    • Defter, kayıt ve belgeleri tahrif etmek (değiştirmek) veya gizlemek.

    • Muhteviyatı (içeriği) itibarıyla yanıltıcı belge düzenlemek veya bu belgeleri kullanmak. (Gerçek bir işleme dayanmasına rağmen bedel veya miktar yönünden gerçeğe aykırı olan belgelerdir).

  • VUK 359/b Kapsamındaki Suçlar (3 Yıldan 8 Yıla Kadar Hapis):

    • Defter, kayıt ve belgeleri tamamen yok etmek veya sayfalarını koparmak.

    • Sahte belge düzenlemek veya bu belgeleri bilerek kullanmak.

Mali Yaptırım Vurgusu (Vergi Ziyaı Cezası): Yukarıda belirtilen hapis cezaları, adli yargılamanın bir sonucudur. Bununla birlikte, mali idare (Vergi Dairesi) uğradığı gelir kaybı (vergi ziyaı) nedeniyle, kaçırılan ana vergi tutarının 3 katı oranında idari para cezası keserek tahsilat yoluna gider.

Naylon Fatura Kullanmanın Cezası Nedir?

Naylon fatura kullanmanın cezası, VUK 359/b maddesi uyarınca 3 yıldan 8 yıla kadar hapis cezasıdır. Hukuki adıyla sahte belge düzenlemek veya bilerek kullanmak, ortada hiçbir ticari mal veya hizmet alışverişi yokken varmış gibi fatura kesilmesi eylemidir.

Toplumda “naylon fatura” olarak bilinen sahte belge ile muhteviyatı itibarıyla yanıltıcı belge sıklıkla birbirine karıştırılmaktadır. Ancak kanun, bu iki eylemi niteliği ve uygulanacak ceza süreleri bakımından birbirinden ayırmıştır.

Karşılaştırmalı Tablo: Sahte Belge ve Yanıltıcı Belge Farkı

Özellik Sahte Belge (Naylon Fatura) Muhteviyatı İtibarıyla Yanıltıcı Belge
Eylemin Niteliği Ortada gerçek bir ticari işlem/alışveriş yoktur. Belge tamamen yalan ve hayalidir. Gerçek bir ticari işlem vardır ancak miktar, fiyat veya ürün niteliği belgede bilerek yanlış gösterilir.
İlgili Kanun Maddesi VUK Madde 359/b VUK Madde 359/a
Hapis Cezası Süresi 3 Yıldan 8 Yıla Kadar Hapis 18 Aydan 5 Yıla Kadar Hapis

Vergi Kaçakçılığı Suçunda Etkin Pişmanlık Mümkün mü?

Vergi kaçakçılığı suçunda etkin pişmanlık hükümleri mümkündür. Soruşturma aşamasında vergi aslı ve cezalarının tamamı veya yarısı ödenirse verilecek hapis cezasında yarı oranında; kovuşturma (dava) aşamasında hüküm verilene kadar ödenirse üçte bir oranında ceza indirimi uygulanır.

Bu haktan faydalanabilmek için vergi mahkemesinde dava açılmaması, açılmışsa feragat edilmesi şarttır. Hukuki sürecin teknik detayları çok fazla olduğu için, bu aşamada mutlaka uzman bir avukat ile sürecin yönetilmesi hak kayıplarını önleyecektir.

Sıkça Sorulan Sorular (S.S.S.)

Vergi kaçakçılığı davasında görevli mahkeme hangisidir? Vergi kaçakçılığı (VUK 359) suçlarına ilişkin ceza davalarında görevli mahkeme Asliye Ceza Mahkemesi‘dir. Davalar, vergi suçunun işlendiği veya sahte belgenin düzenlendiği yerdeki adliyede görülür.

Vergi kaçakçılığı suçunda zamanaşımı süresi ne kadardır? Vergi kaçakçılığı suçlarında dava zamanaşımı süresi, kanunda öngörülen hapis cezasının üst sınırına göre hesaplanır. Özellikle sahte belge (naylon fatura) düzenleme suçlarında 8 yıla kadar hapis öngörüldüğünden olağan dava zamanaşımı süresi 15 yıldır.

Naylon fatura cezası paraya çevrilir mi? Vergi kaçakçılığında öngörülen hapis cezalarının alt sınırı yüksek olduğundan (örneğin sahte belgede 3 yıl), verilen ceza doğrudan adli para cezasına çevrilemez. Ancak etkin pişmanlık veya takdiri indirimler uygulanarak netice ceza 2 yılın altına düşürülürse, cezanın ertelenmesi veya Hükmün Açıklanmasının Geri Bırakılması (HAGB) mümkündür.